第一フロンティア生命『プレミアレシーブ3』が2026年11月2日から順次販売開始 受け取らずに積み立てる「定期積立プラン」を新設
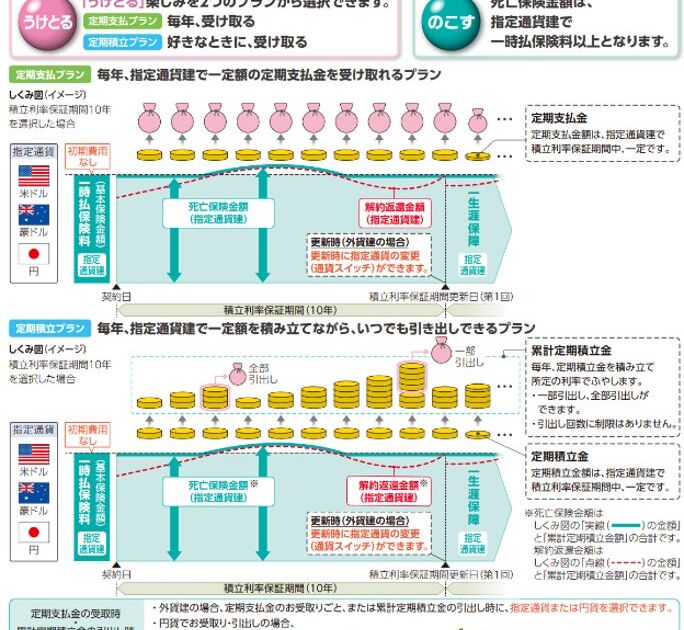
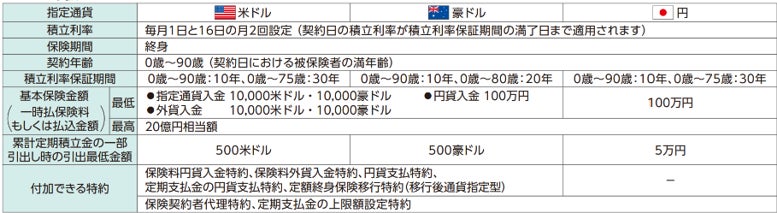
今ある資産を活用して生活資金を受け取りながら、家族に資産をのこせる一時払終身保険
第一フロンティア生命保険株式会社(代表取締役社長:加納 裕之)は、定期積立金付積立利率変動型終身保険(26)(通貨指定型)『プレミアレシーブ3』の販売を、2026年11月2日から金融機関代理店で順次開始します。なお、販売名称は取扱代理店によって異なる場合があります。
この商品は『プレミアレシーブ2』のコンセプトを受け継いだ一時払終身保険です。今ある資産を活用して、自分の豊かな生活に向けた資金を受け取りながら、大切な家族に資産をのこせる設計になっています。
背景にあるのは老後資金をめぐるニーズの高まり
同社によると、近年は高齢化の進展に加え、物価上昇や金利環境の変化を背景に、老後資金を活用して自身の生活資金として受け取りながら、家族へ資産を円滑に引き継ぎたいというニーズが高まっています。今回の商品では、一人ひとりの資産活用ニーズによりきめ細かく応えられるよう、機能が拡充されました。
商品改定の主なポイントは3つ
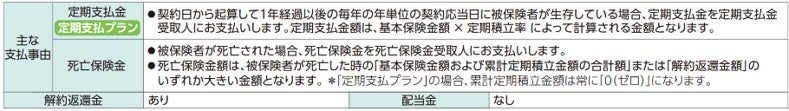
商品改定の主なポイントは、次の3点です。
- 定期積立プランの新設:毎年の定期支払金を受け取らずに積み立てておき、任意のタイミングで引き出せるプランが新たに設けられます
- 定期支払プランの充実:『プレミアムシーク2』の仕組みに、「定期支払金の上限額設定」機能などが追加されます
- 積立利率保証期間に長期年限を新設:現行の10年に加えて、米ドル建・円建は30年、豪ドル建は20年が新設され、選択肢が拡充されます
「定期支払金の上限額設定」は、定期支払金の受取額の上限を円貨で設定することで、受取額を一定にできる機能です。
商品のリスクと詳細について
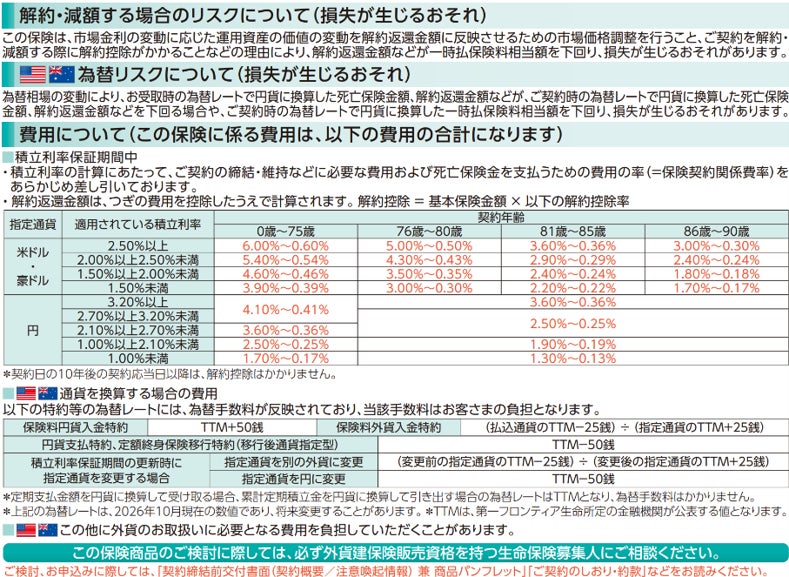
この商品は、第一フロンティア生命を引受保険会社とする生命保険です。預金とは異なり、元本割れすることがあります。
同社は、今回の発表は保険募集を目的としたものではないとしています。詳細については、商品発売日以降に「契約締結前交付書面(契約概要/注意喚起情報) 兼 商品パンフレット」「ご契約のしおり・約款」などを読むよう案内しています。
同社は今後も、「一生涯のパートナー」をブランドメッセージとするDaiichi Lifeグループの一員として、多様なニーズに応える商品・サービスを機動的に提供し続け、顧客とその家族の安心で豊かな生活を支えていくとしています。
出典:第一ライフグループ