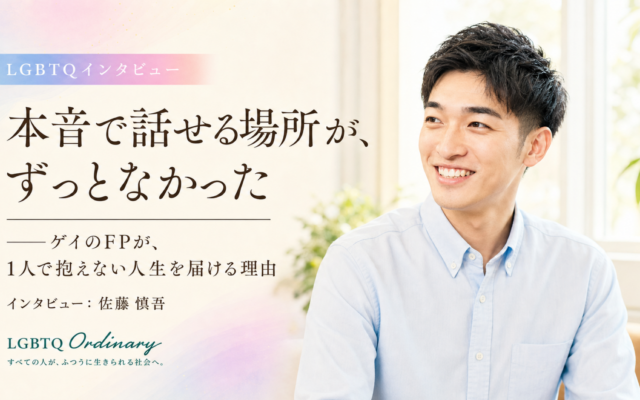
ゲイFP慎吾が実践する『老後のお金の準備』3選を公開
記事公開の背景
お金の相談を受けるなかで、「慎吾さん自身は、老後のお金をどう準備していますか?」と質問されることがあります。
老後への備えは、金融商品を選ぶだけでは完結しません。将来どのような生活を送りたいのか、病気などで収入が減ったときにどう備えるのかによって、必要な準備は変わります。
そこで本記事では、ゲイの方を対象としたお金の相談所「NEWDOOR」を運営するファイナンシャルプランナーの慎吾が、自身の実践例とその背景にある考え方を紹介します。老後に漠然とした不安を感じている方が、自分に合った準備を考えるきっかけとなることを目指しています。
3つの備え
1.NISAを活用した投資信託運用:老後の楽しみのための資金づくり
慎吾自身は、NISAを老後の旅行や趣味など、暮らしの選択肢を広げる資金の準備に活用しています。
運用益が制度の範囲内で非課税になる仕組みに触れつつ、収入や生活状況に応じて積立額を調整する考え方を紹介します。病気などによる収入減少で積立が難しくなる場合も見据え、他の備えと組み合わせる視点を伝えています。
- NISAを活用して非課税の枠を活用する。
- 収入状況に応じて積立額を調整する。
- 収入減少時には他の備えと組み合わせて柔軟に対応する。
2.変額保険:病気などに備えながら、長期的な資金準備を考える
変額保険については、保障と運用の両面から活用する考え方を紹介します。
商品・特約によっては、所定の疾病等の条件を満たすと以後の保険料の払込みが免除される点などに着目します。万が一のときにも、将来に向けた資金準備を継続しやすい仕組みを重視しています。
一方で、運用実績によって受取額が変わることや、解約時に払込保険料を下回る可能性、保障に伴う費用についても説明します。
- 保障と運用の両面を考える。
- 疾病条件で保険料払込みが免除される場合がある。
- 運用次第で受取額が変動する可能性がある。
- 解約時には支払金額を下回る場合がある。
3.米国債を中心とした債券投資:株式とは異なる性質の資産を組み合わせる
米国債については、満期まで保有した場合の米ドル建て受取額が見通しやすい点に着目します。株式を中心とした運用と組み合わせる目的を紹介します。
あわせて、円換算した受取額は為替相場に左右されることや、満期前の売却では損失が生じる可能性があることも伝えます。
- 満期保有時の受取額が見通しやすい米国債を活用する。
- 株式と組み合わせてリスク分散を図る。
- 為替レートの影響を受ける点と、満期前売却のリスクを理解する。
“何のためのお金か” から老後の備えを考える
本記事は、3つの方法をすべての方に一律に勧めるものではなく、慎吾自身の活用例として紹介しています。老後に旅行や趣味を楽しむ資金、日々の生活を支える資金など、目的によって準備の考え方は異なります。
年齢・収入・保有資産・今後の働き方によっても、適した方法や資産配分は変わります。NEWDOOR の個別相談では、「どんな老後にしたいか」「そのためにいくら必要か」を整理し、一人ひとりの希望に合った準備方法を一緒に検討します。
公開記事概要
記事名:ゲイFPの僕が実際にやっている「老後のお金の準備」3選
著者:慎吾(しんご)/ファイナンシャルプランナー
公開日:2026年8月20日
掲載媒体:note
記事URL:https://note.com/shin_fp/n/n5fdc92d097c3
※本記事は著者個人の実践例を紹介するものであり、特定の金融商品の購入を一律に推奨するものではありません。運用には元本割れ等のリスクがあり、各商品の費用・保障条件等は商品や契約内容によって異なります。
出典:ゲイ当事者のFP・慎吾、自身が実践する「老後のお金の準備3選」を公開/合同会社メンピカ/2026年9月26日