ねんきん定期便、確認止まりで大丈夫?老後資金準備のリアルと一歩踏み出すヒント
今回の調査で分かったこと(現状と課題)
-
ねんきん定期便は届いていても、約6割が内容を覚えていないか、そもそも見ていない状況です。
-
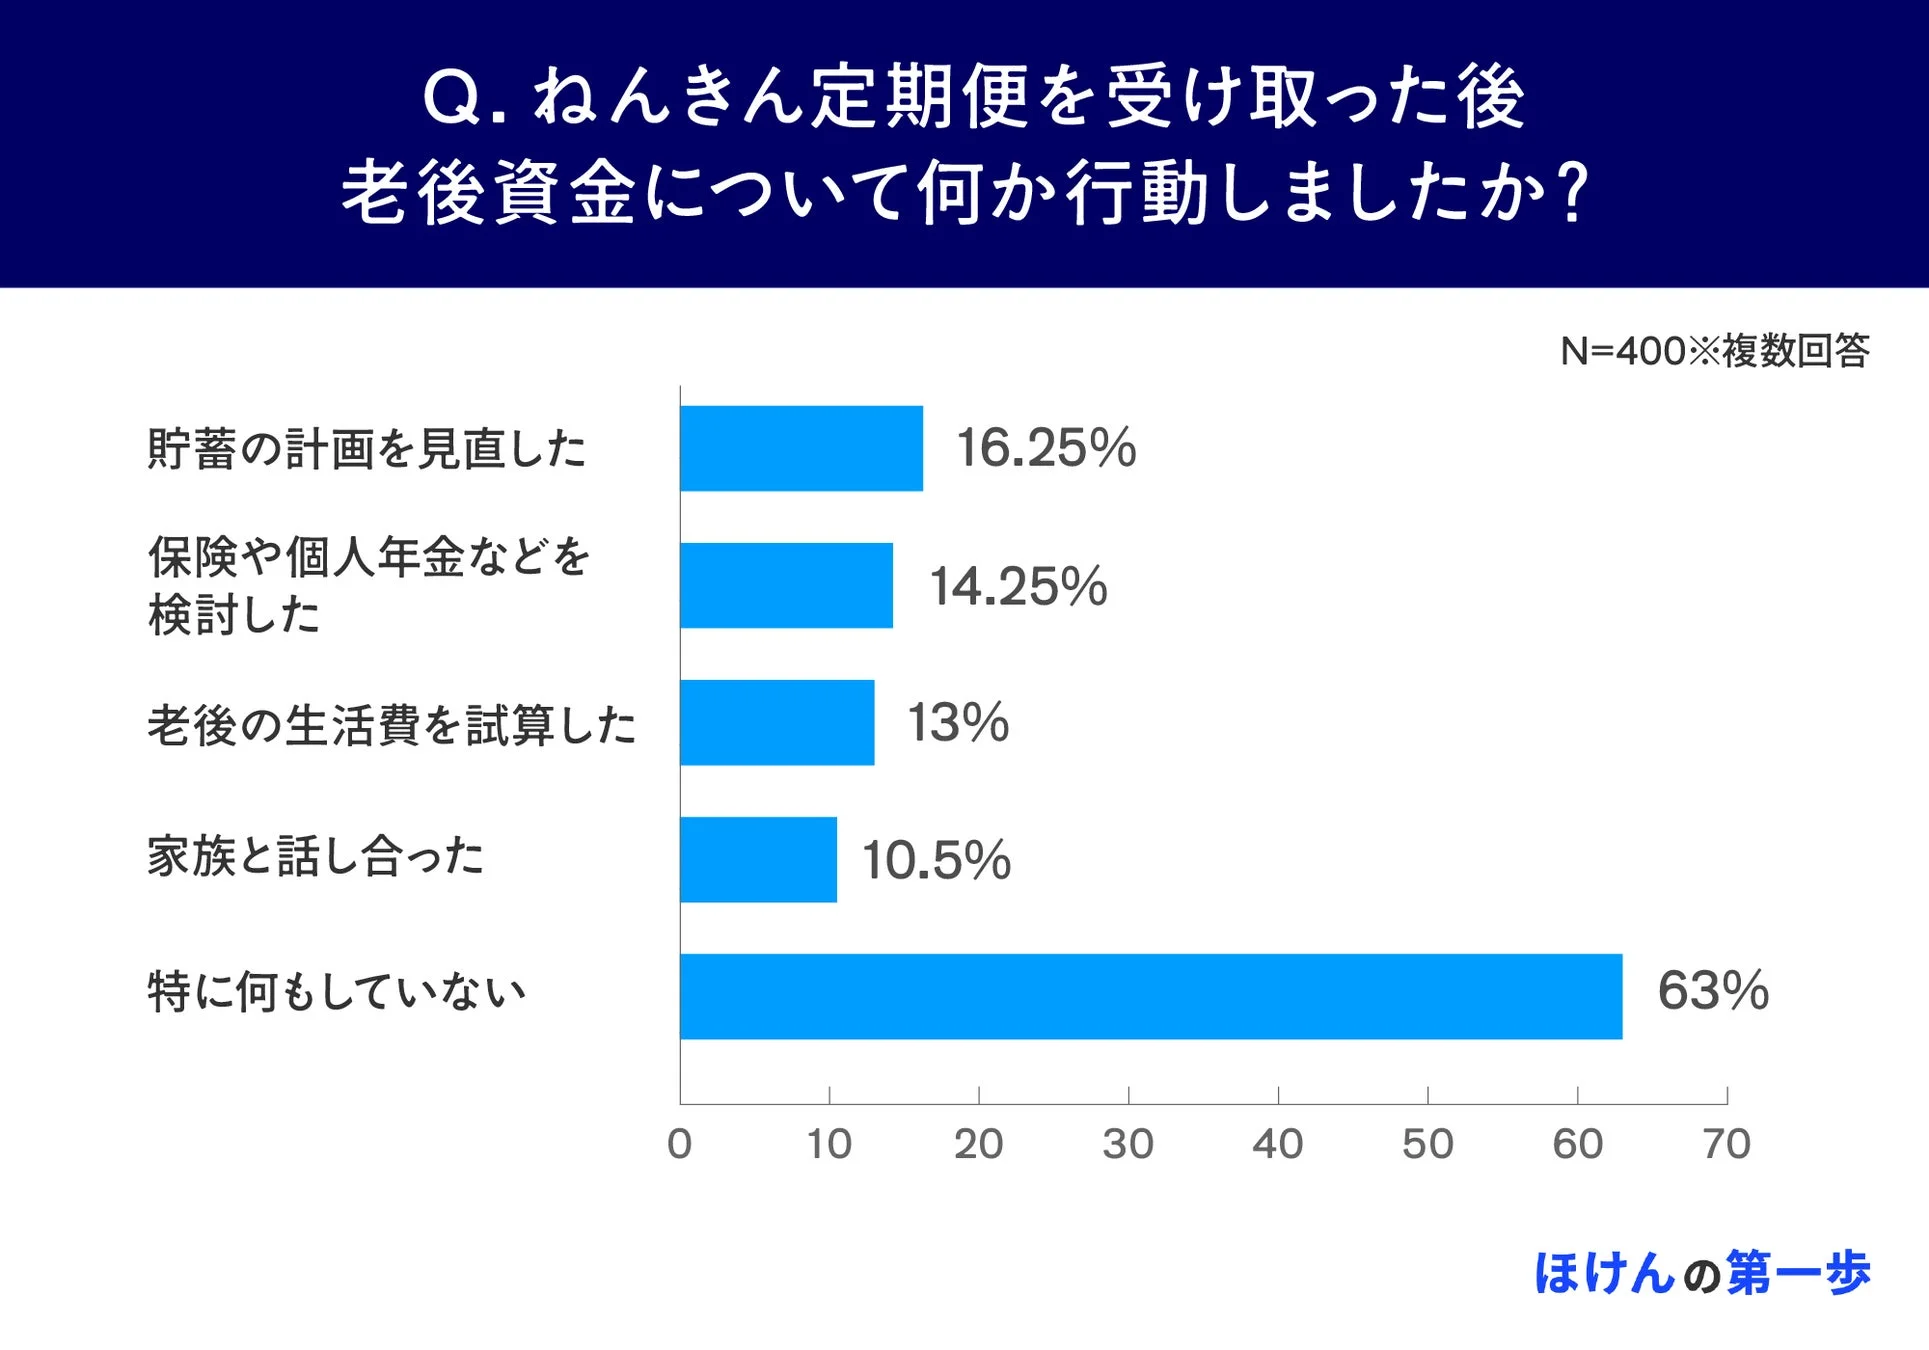
ねんきん定期便を見た後も、約6割が老後資金について「特に何もしていない」と回答しています。
-
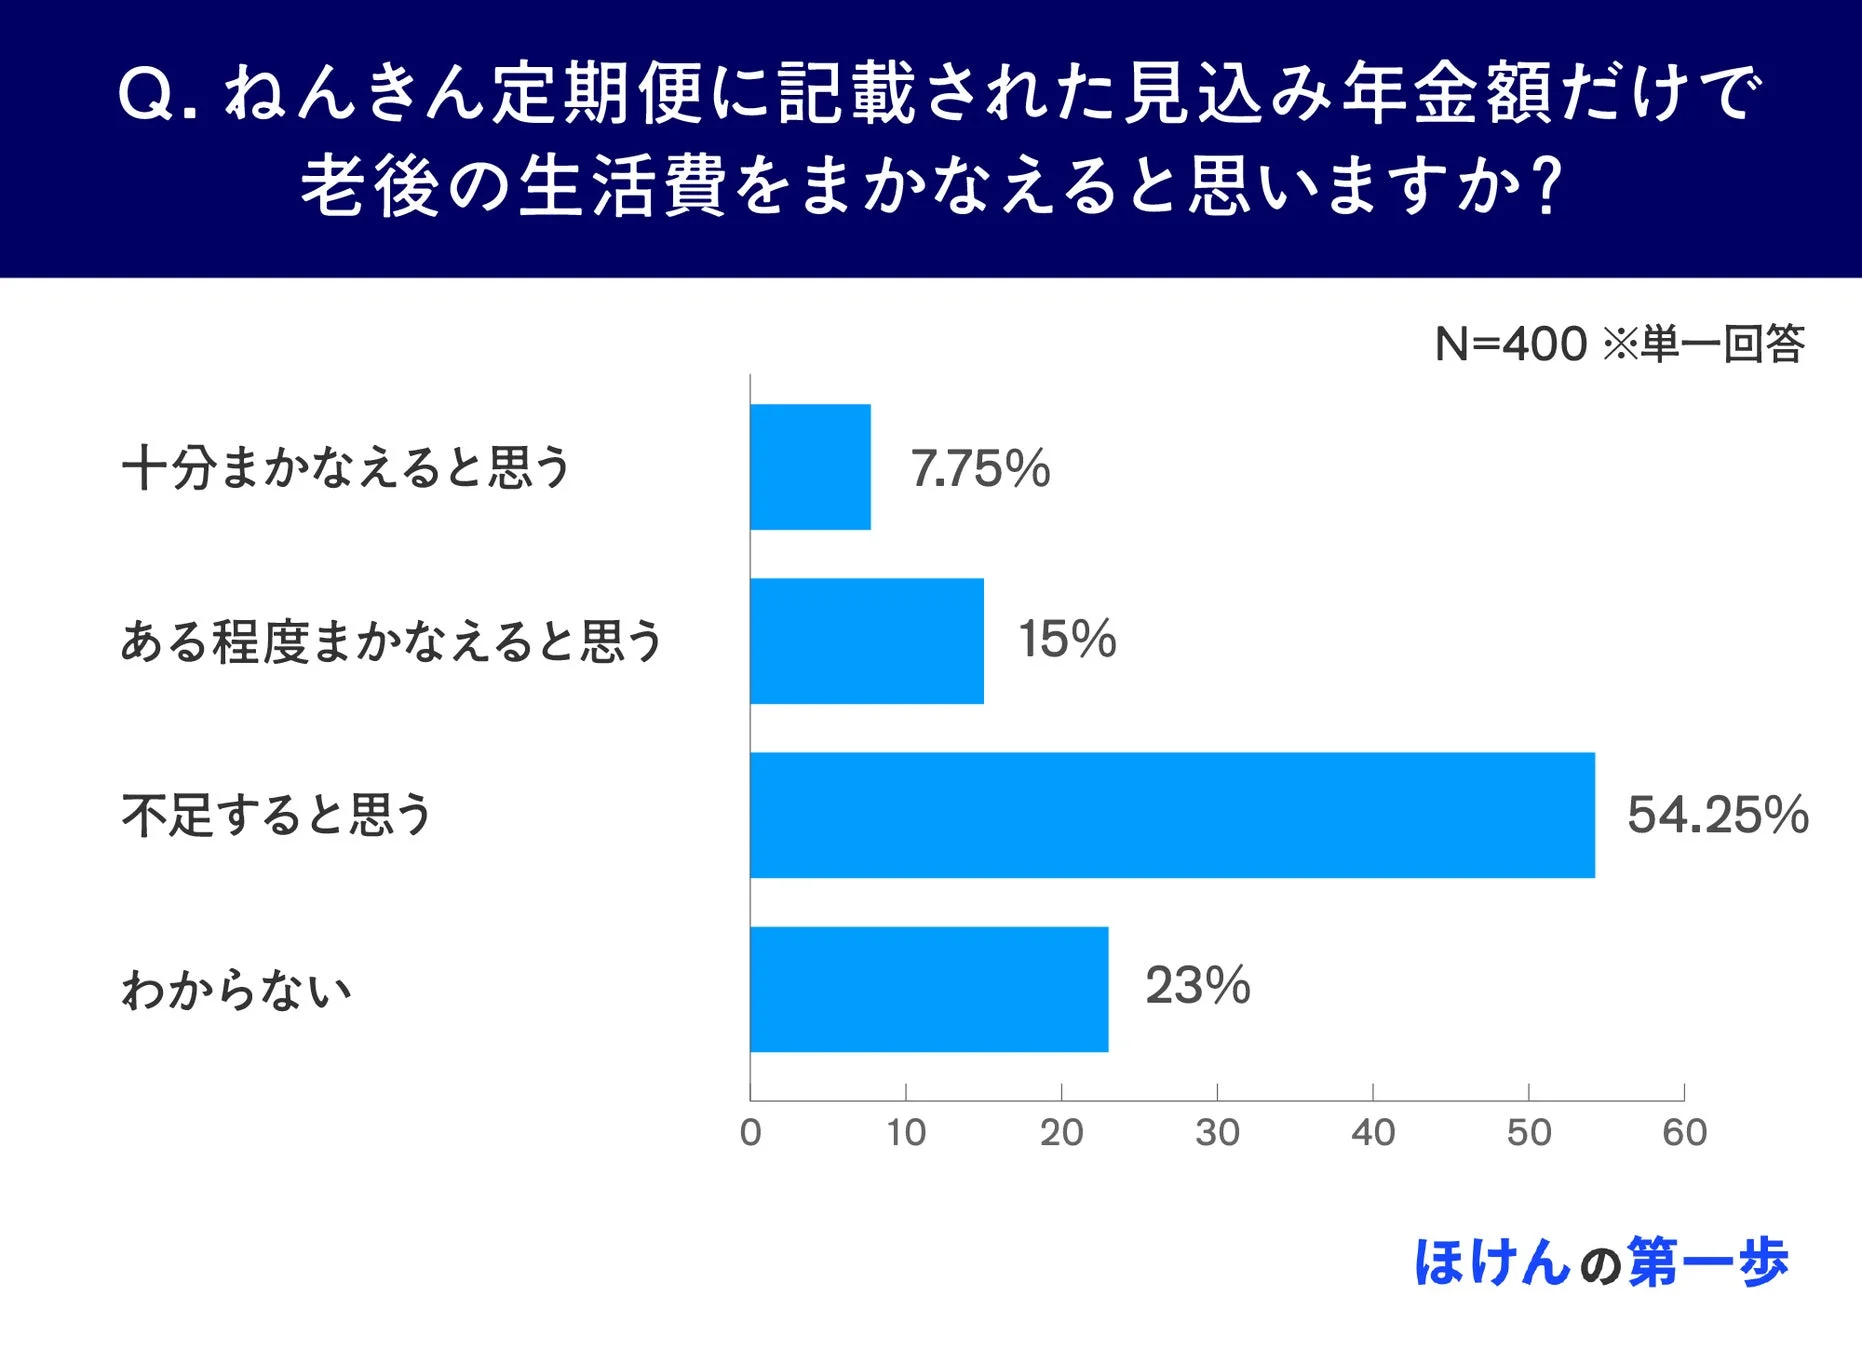
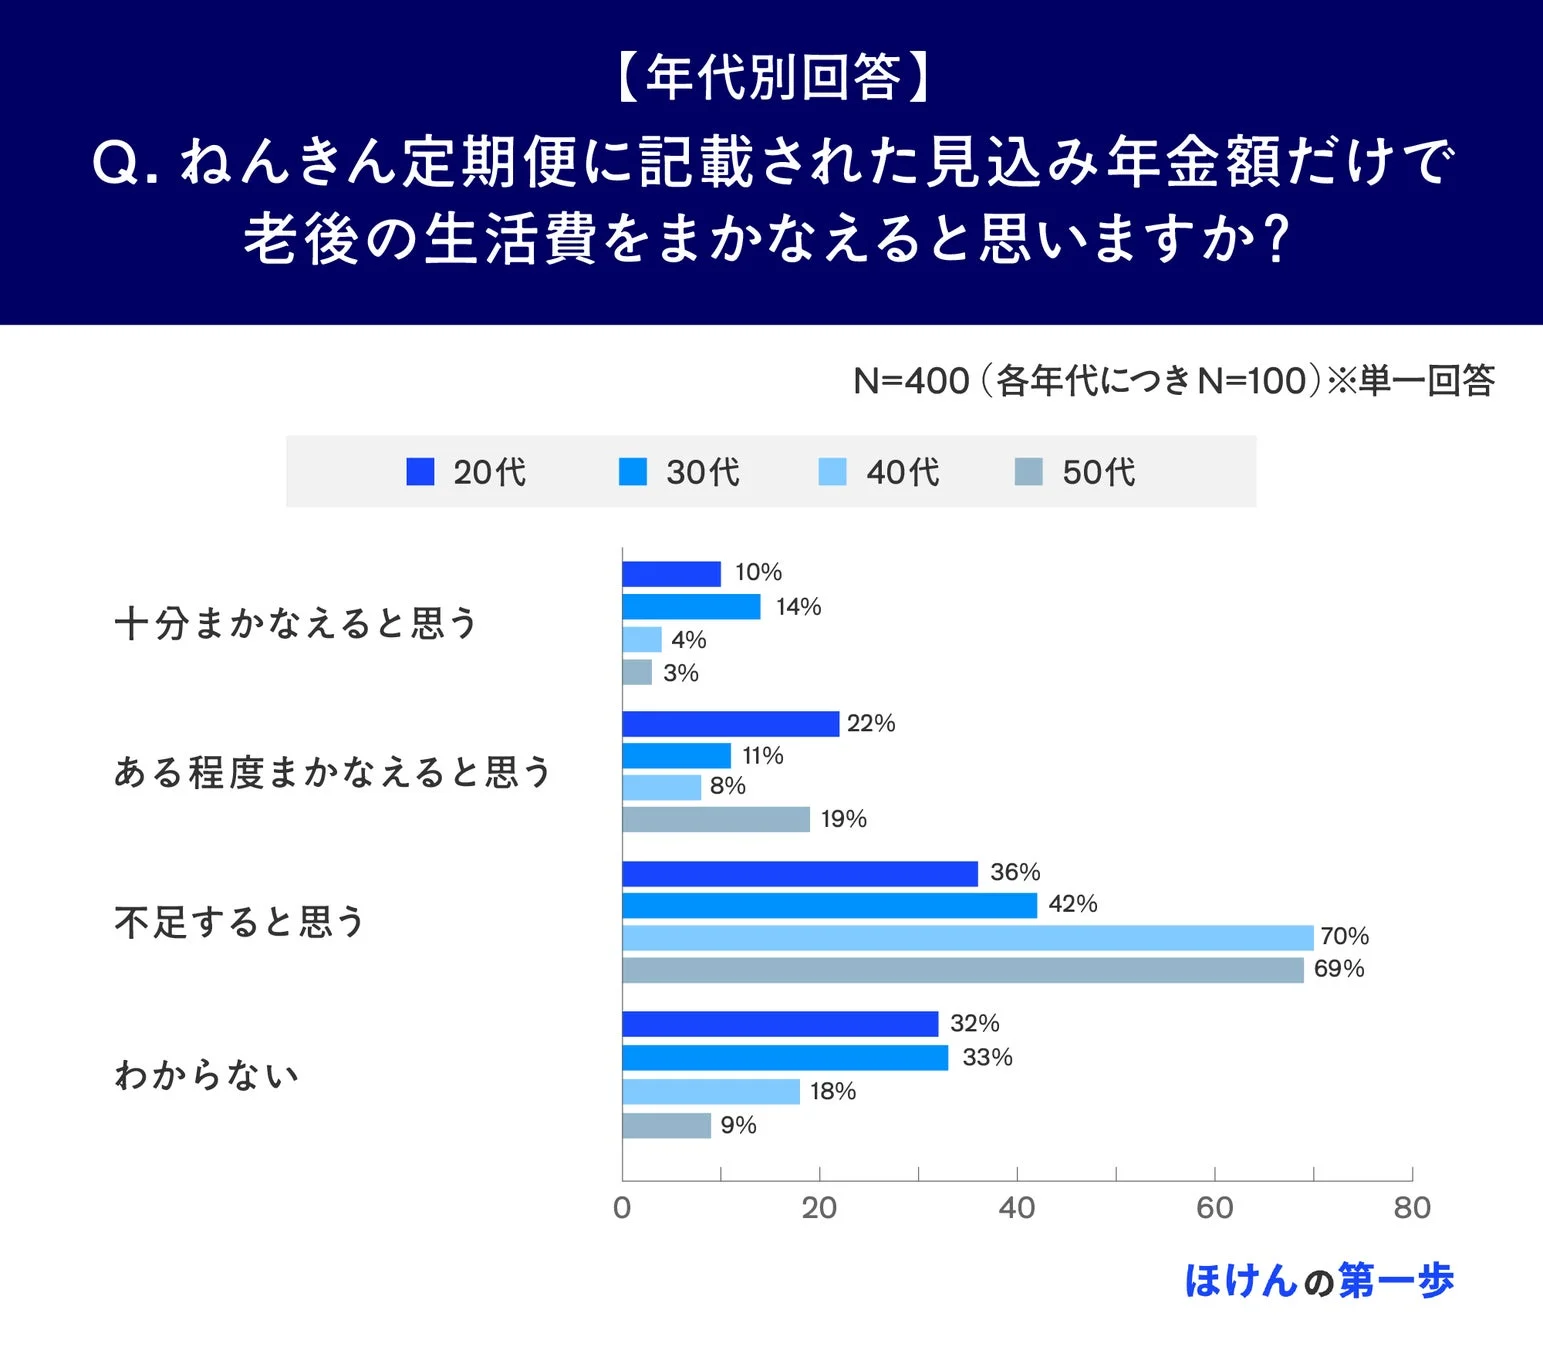
年金だけで老後生活費が「不足する」と感じる人は約5割に上り、特に40代・50代では約7割に達しています。
-
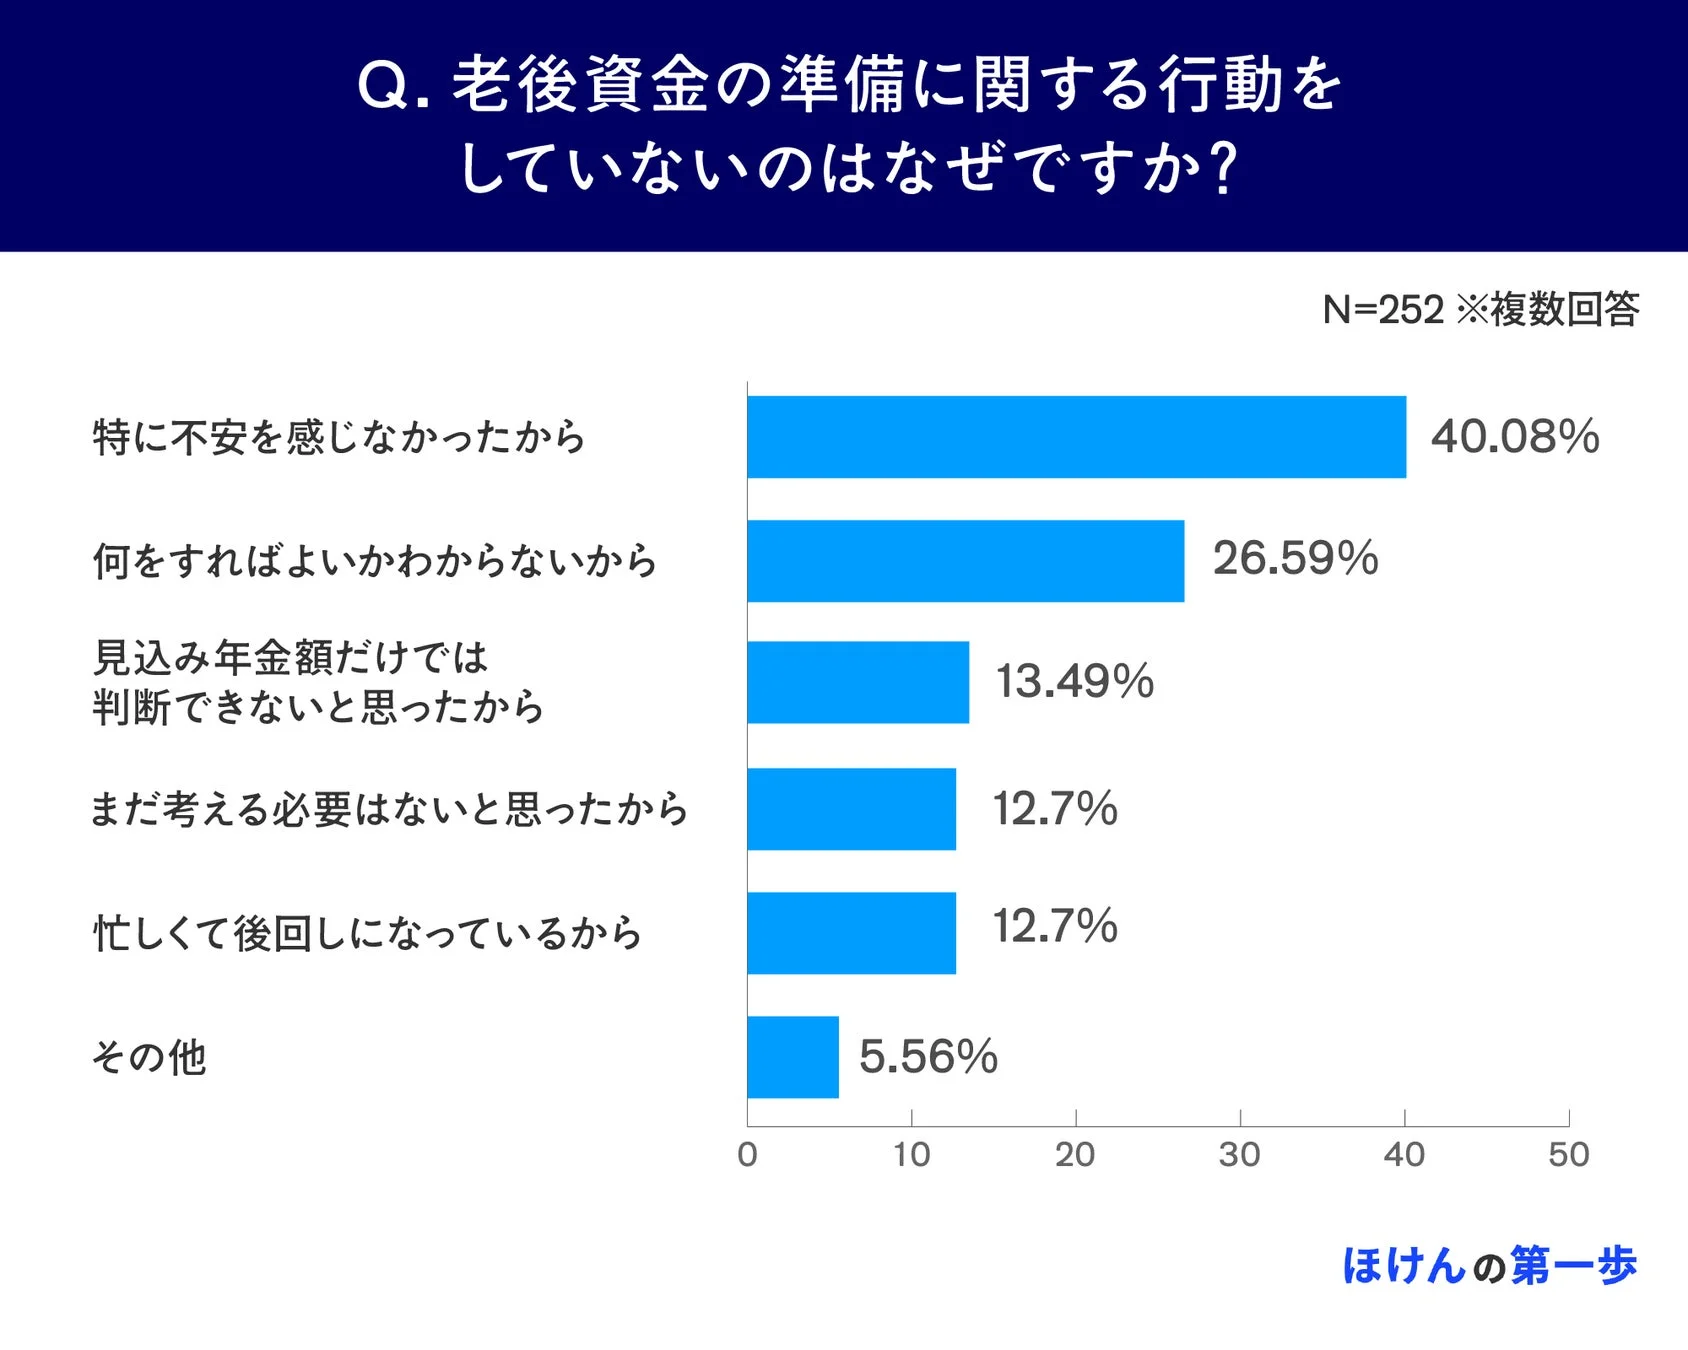
行動しない理由として「特に不安を感じなかった」が約4割、「何をすればよいかわからない」が約3割を占めています。
老後資金準備の検討ポイント(解決策のヒント)
-
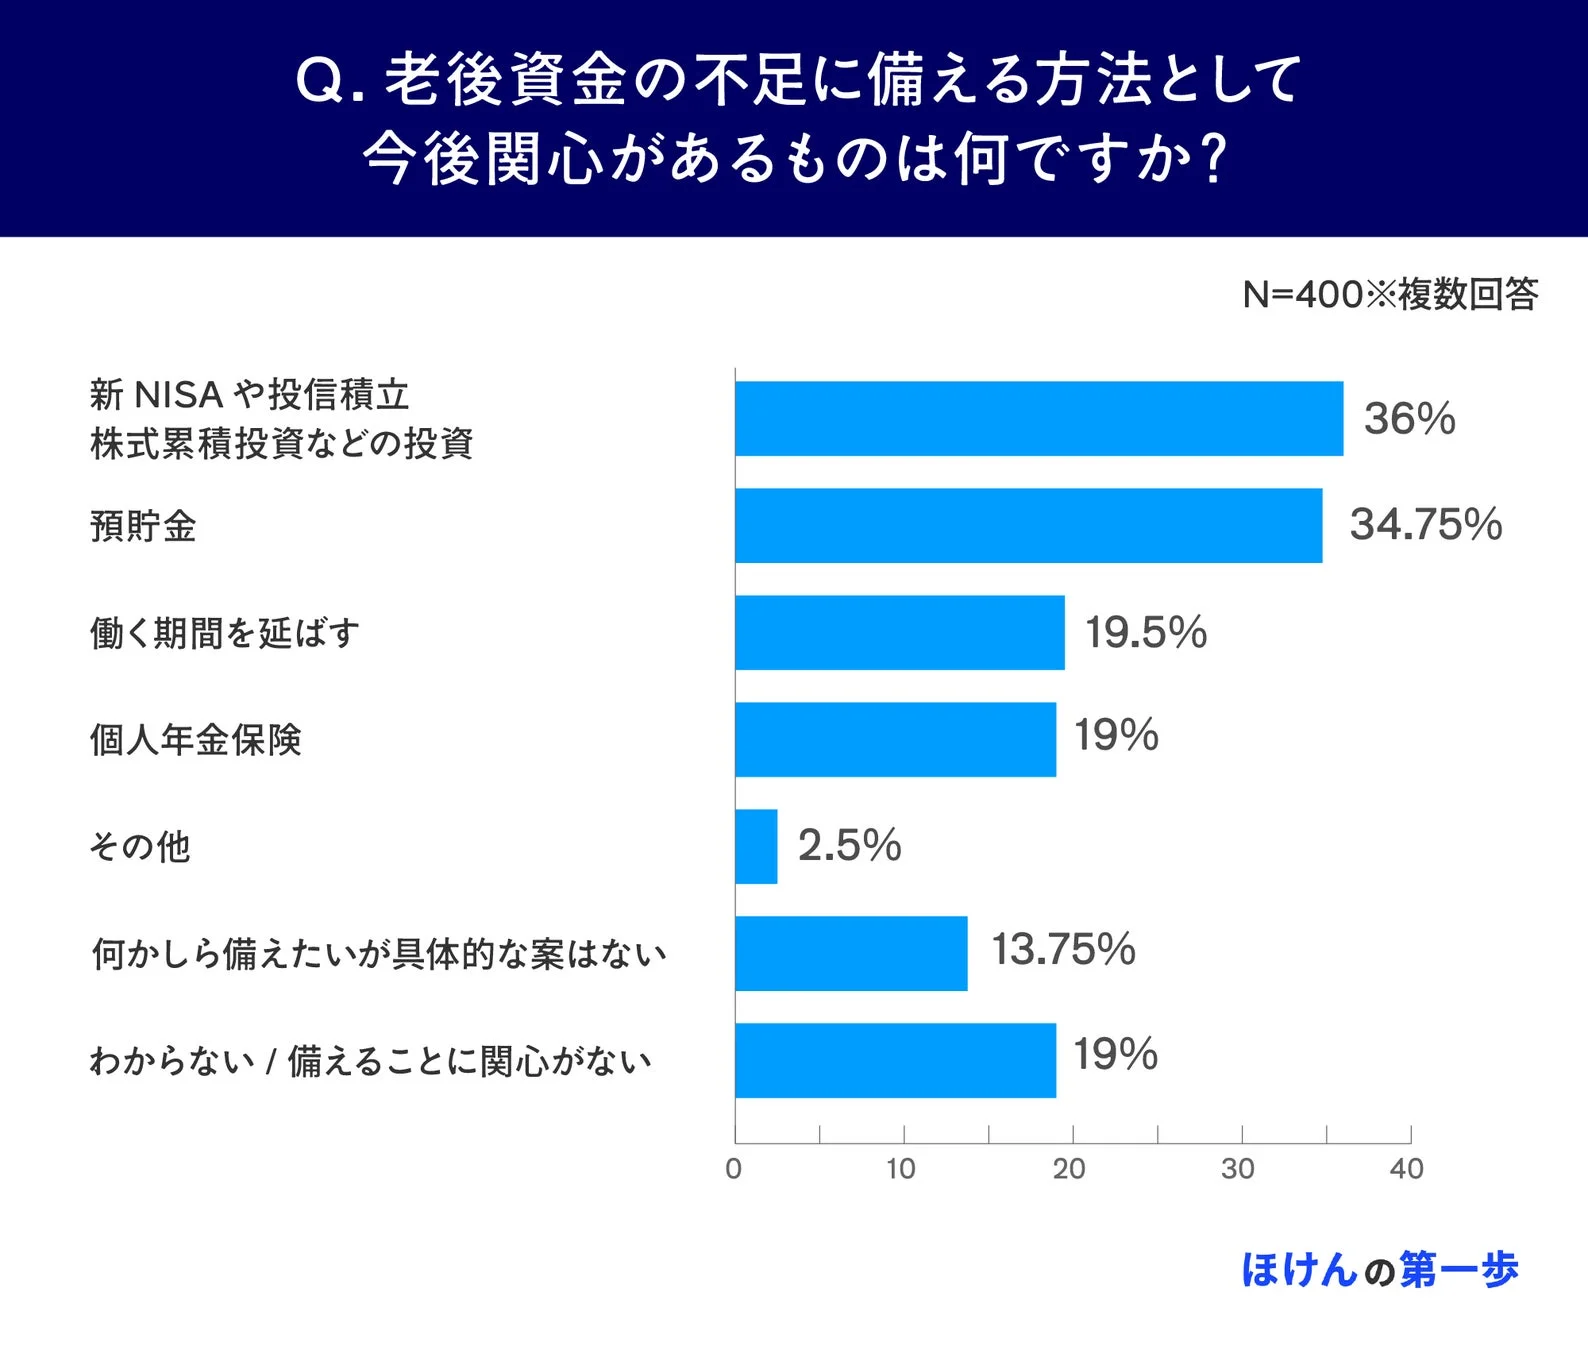
老後資金の不足に備える方法として「投資」に関心が高いですが、「個人年金保険」も有力な選択肢の一つです。
-
個人年金保険は運用判断が不要で、税制優遇(個人年金保険料控除)を受けられる可能性があります。
-
例えば、第一生命の指数連動型個人年金保険(無配当)2024「ステップジャンプ」は、契約から3年経過後は払い込んだ保険料の累計額が保証(※1)され、税制優遇(※2)も検討できます。
それでは、詳しく見ていきましょう。
調査で分かった!老後資金準備のリアル
1. 「ねんきん定期便」の確認状況と年金見込み額の記憶
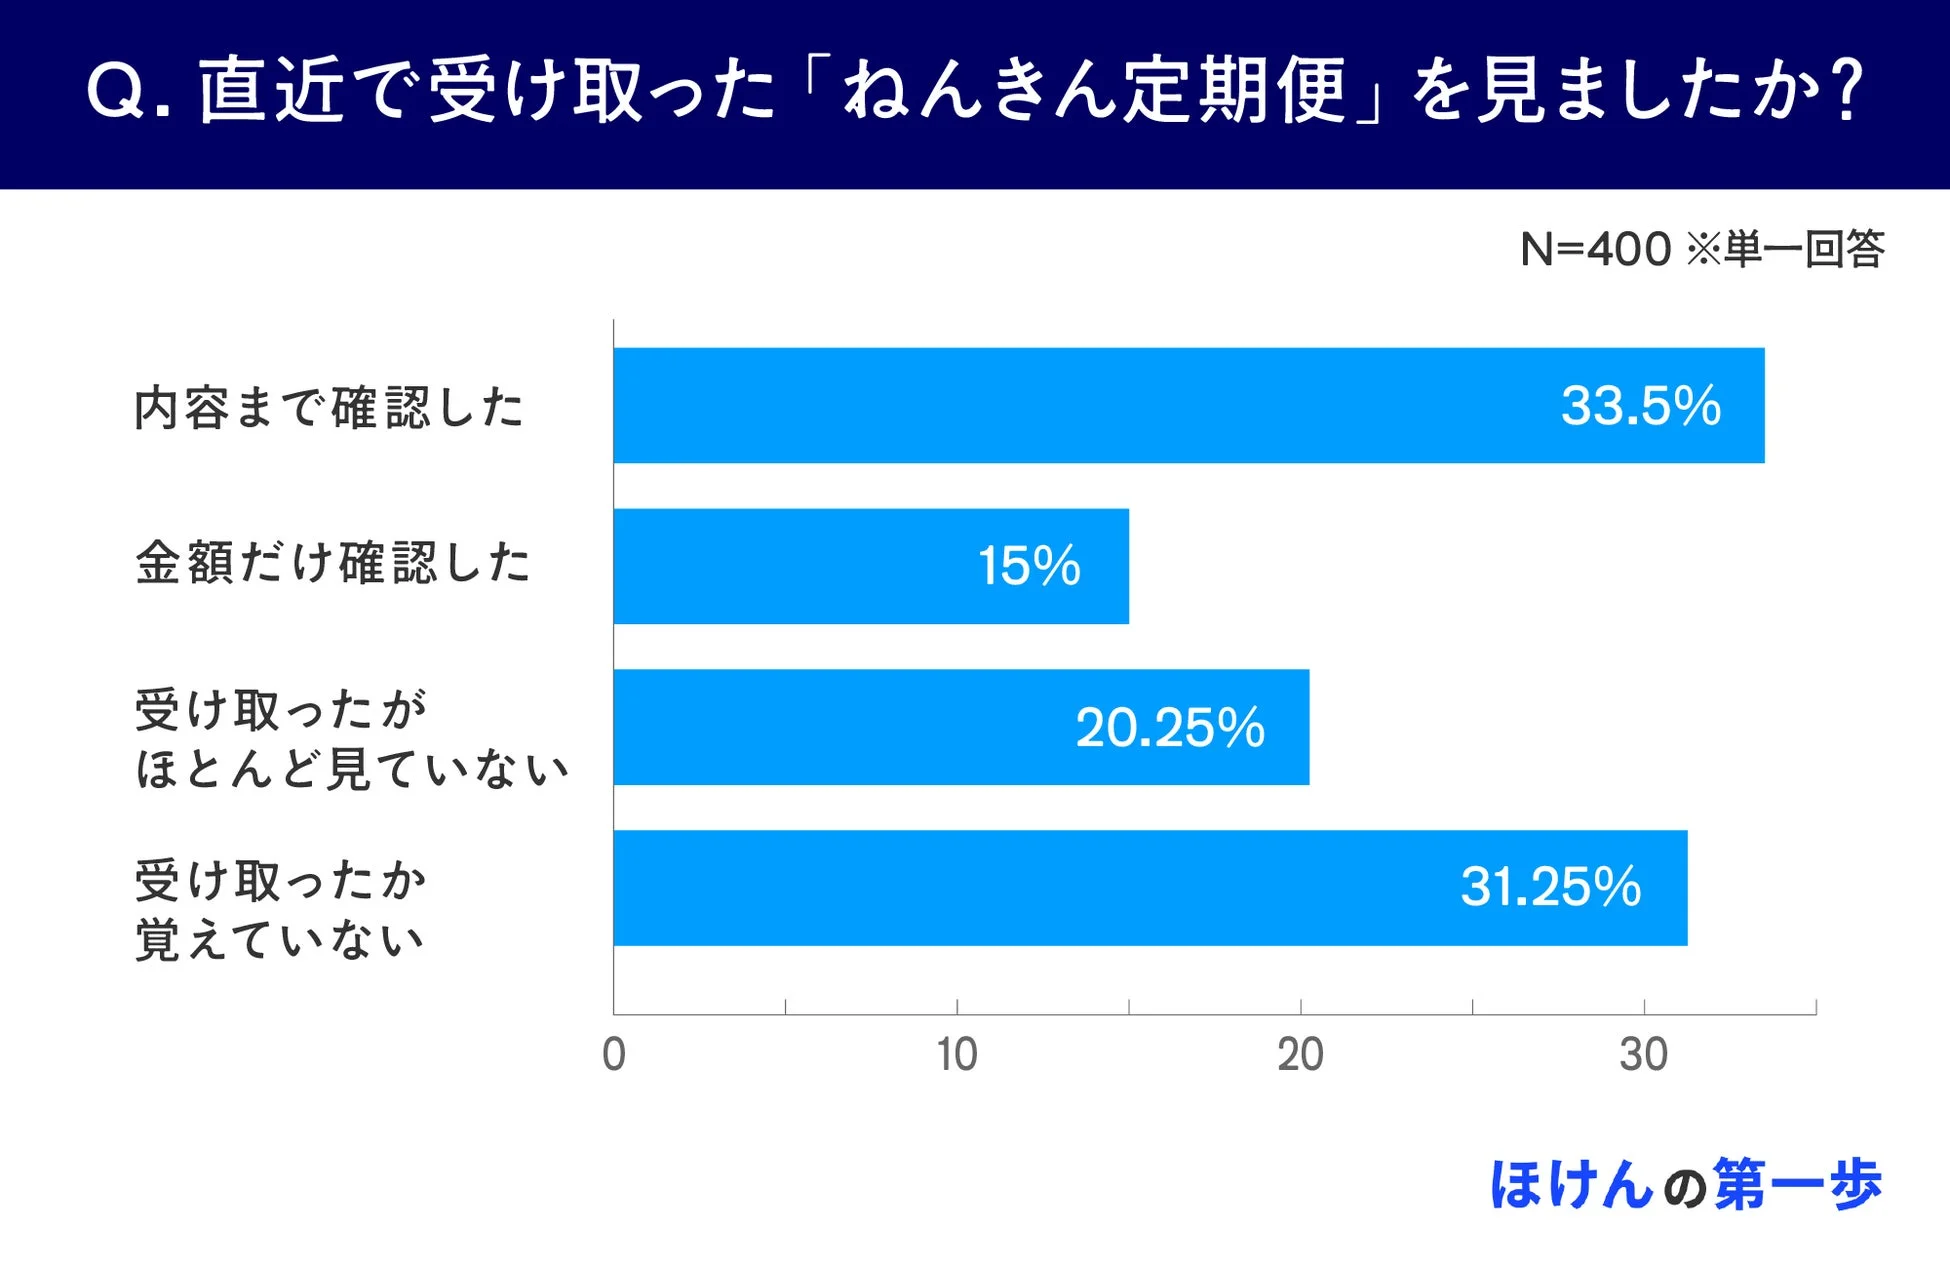
直近で受け取った「ねんきん定期便」について、「内容まで確認した」と回答したのは33.5%にとどまりました。さらに、「受け取ったが、ほとんど見ていない」(20.25%)と「受け取ったか覚えていない」(31.25%)を合わせると、約5割もの人が年金見込み額を十分に確認できていない状況です。
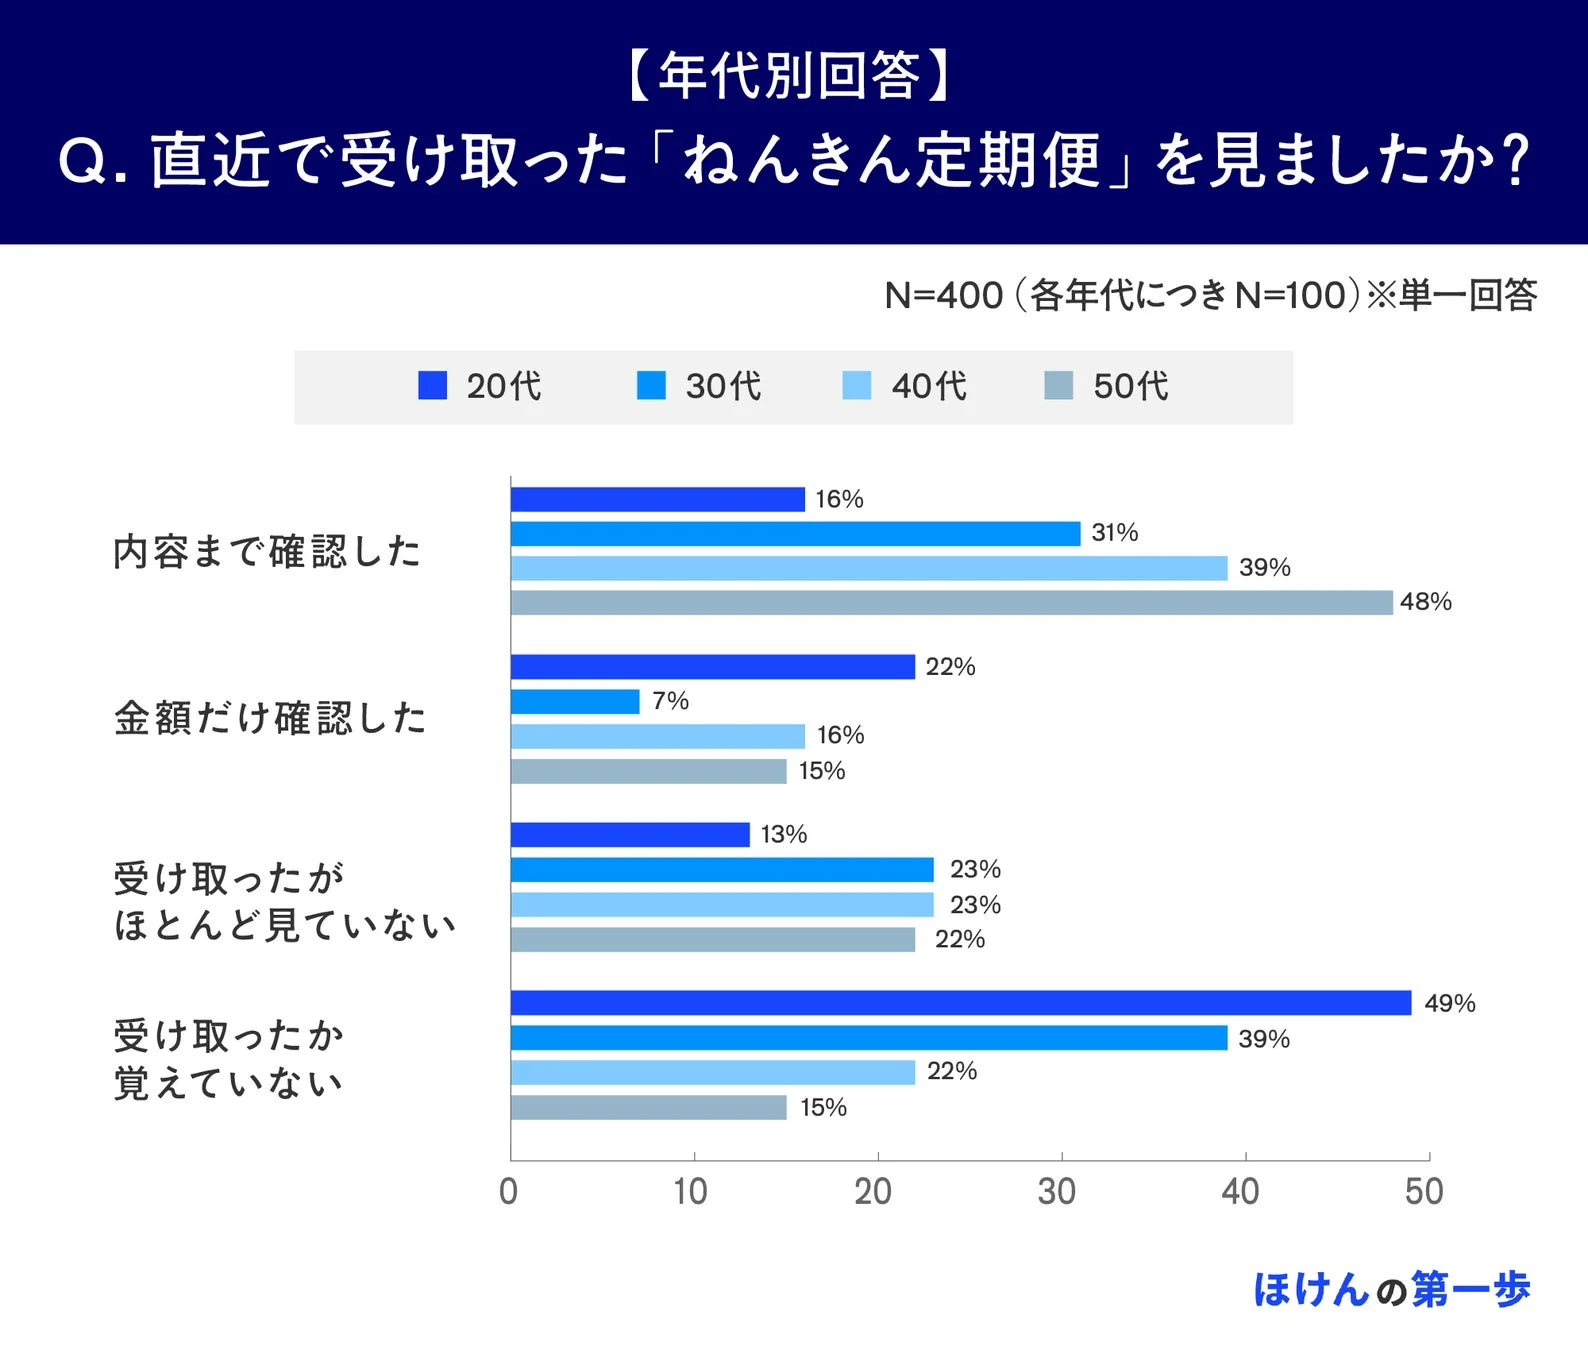
年代別に見ると、「内容まで確認した」割合は20代で16%、50代で48%と、年齢が上がるにつれて高まる傾向にあります。一方で、20代では「受け取ったか覚えていない」が約半数の49%に達し、若い世代ほど年金への関心が薄い実態が浮き彫りになりました。
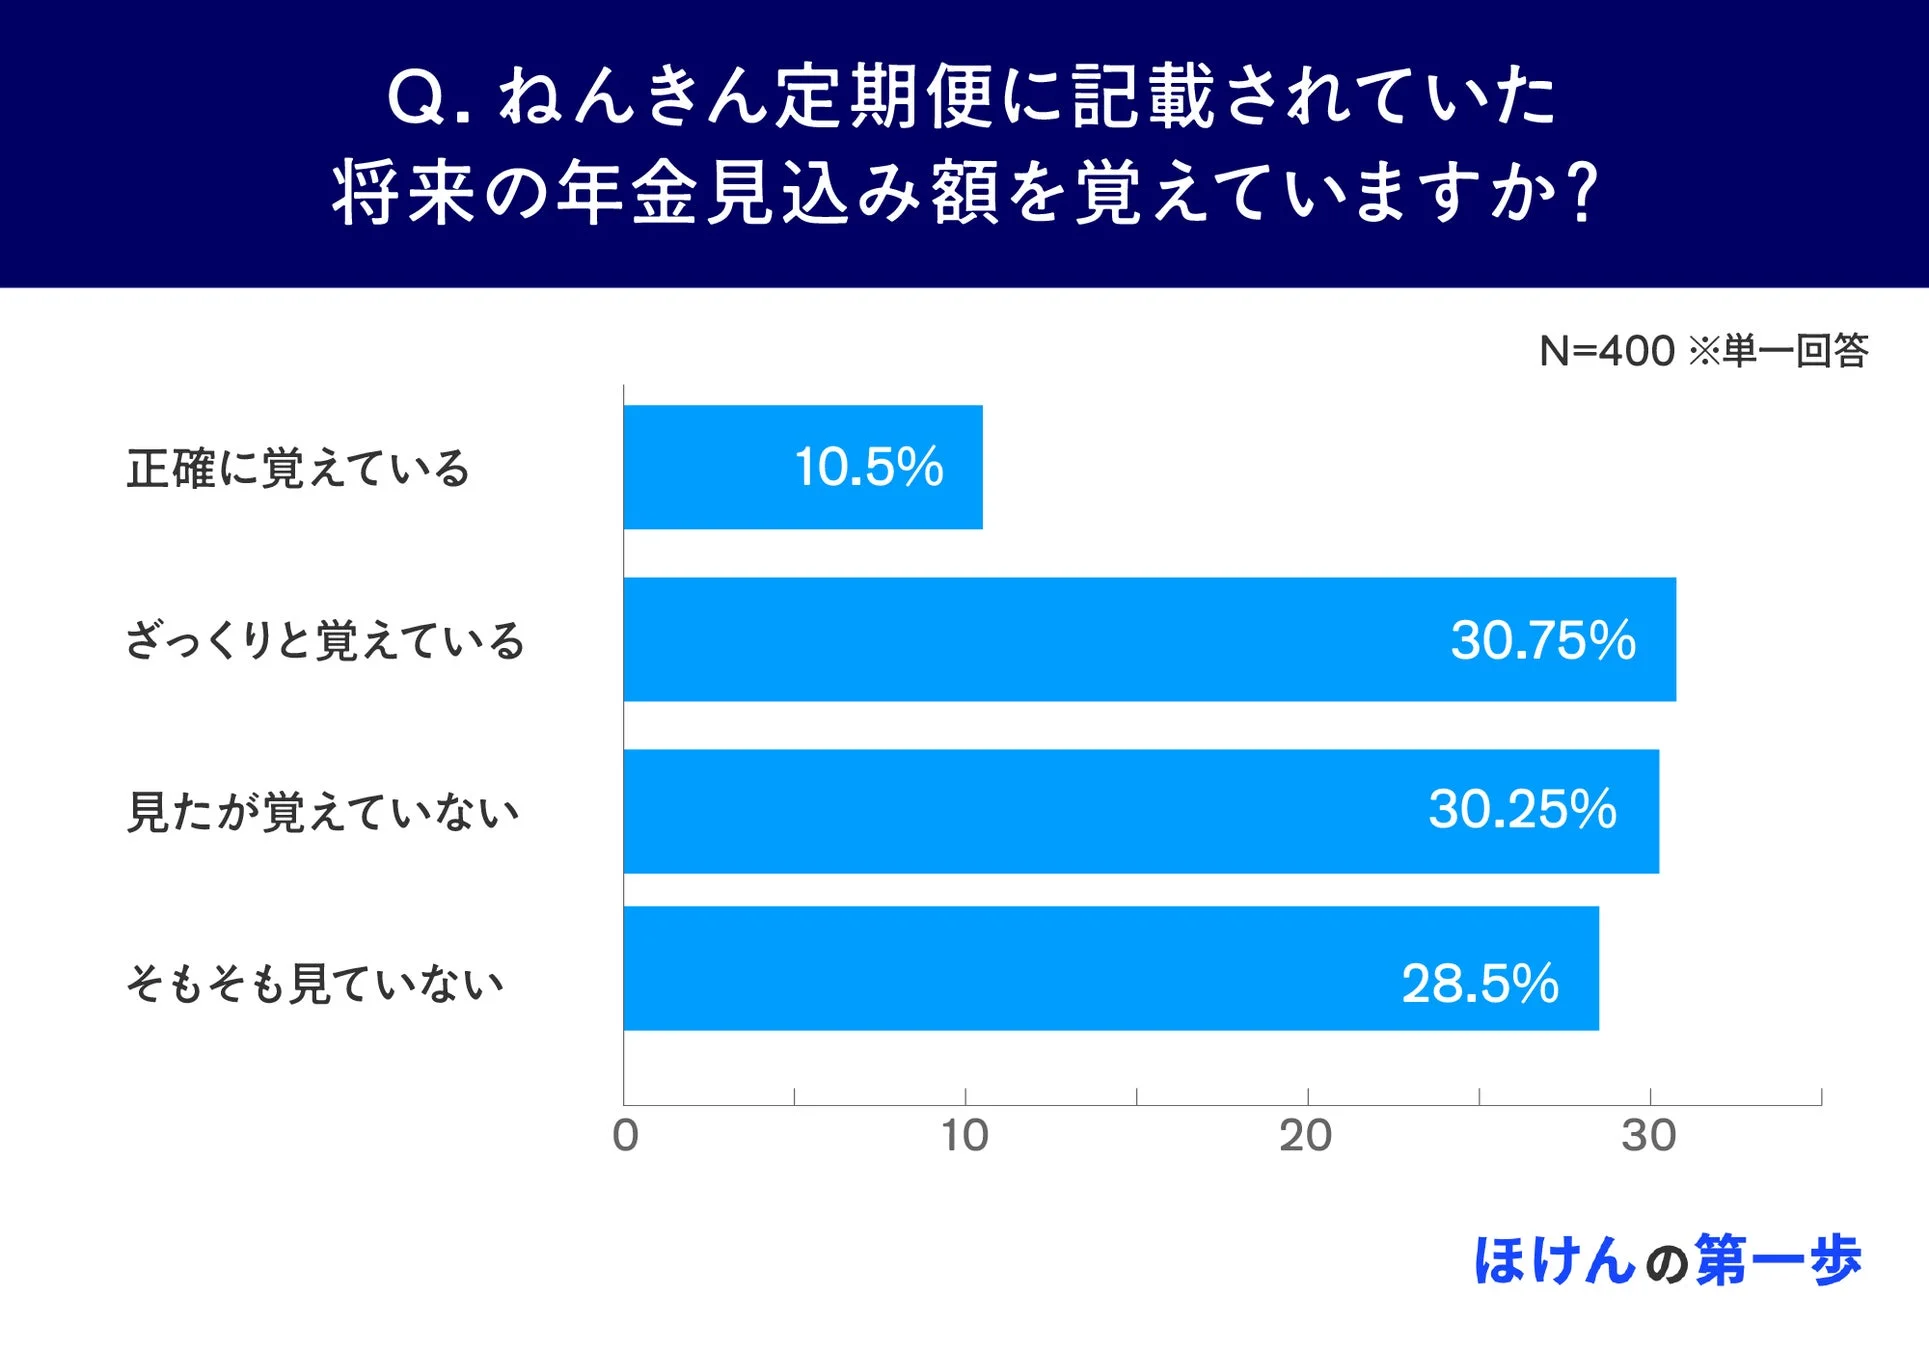
また、定期便に記載された将来の年金見込み額を「正確に覚えている」と回答したのはわずか10.5%。「見たが覚えていない」(30.25%)と「そもそも見ていない」(28.5%)を合わせると約6割に上り、多くの人が具体的な年金額を記憶していないことが分かります。
2. ねんきん定期便を見た後の行動と、行動しない理由
ねんきん定期便を見た後、老後資金について何か行動したかを尋ねたところ、「特に何もしていない」が63%と最多でした。具体的な行動(貯蓄計画の見直し、保険や個人年金などの検討、老後の生活費試算など)は、いずれも低水準にとどまっています。
行動しない理由としては、「特に不安を感じなかったから」が40.08%で最も多く、「何をすればよいかわからないから」が26.59%、「見込み年金額だけでは判断できないと思ったから」が13.49%と続きました。不安を感じつつも、具体的な行動に移せていない人が一定数いることが分かります。
3. 年金だけで老後生活費は「不足する」と感じる人が約5割
ねんきん定期便に記載された見込み年金額だけで老後の生活費をまかなえると思うかを尋ねたところ、全体で「不足すると思う」が54.25%と過半数を占めました。特に40代では70%、50代では69%と、老後が近づく年代ほど、年金だけでは生活費が足りないという危機感を強く抱いていることが明らかになりました。
4. 老後資金の備え、関心トップは「投資」だが「個人年金保険」も選択肢に
老後資金の不足に備える方法として今後関心があるものとしては、「新NISA等の投資」が36%で最も多く、次いで「預貯金」が34.75%でした。一方で、「個人年金保険」への関心は19%にとどまっています。
ねんきん定期便を「確認止まり」で終わらせないために
今回の調査から、多くの人が老後資金の不足に不安を感じつつも、具体的な行動に移せていない「確認止まり」の状態にあることが分かりました。特に若い世代は年金への関心が薄く、老後が目前に迫る世代は危機感はあるものの、準備期間が短いという課題を抱えています。
老後資金準備の一歩として「個人年金保険」を検討する
老後資金の準備として「何をすればよいかわからない」と感じる方にとって、個人年金保険は検討する価値のある選択肢の一つです。投資のように自分で運用方針を判断する必要がなく、預貯金では得られない税制優遇(個人年金保険料控除)を受けられる可能性があります。
例えば、第一生命の指数連動型個人年金保険(無配当)2024「ステップジャンプ」は、契約から3年が経過した後は払い込んだ保険料の累計額が保証される(※1)ため、投資の値動きに不安がある方でも安心して備えを始めやすいでしょう。さらに、「個人年金保険料税制適格特約(S60)」(※2)を付加することで、所得税・住民税の「個人年金保険料控除」が受けられる可能性があります。
-
※1 契約日から3年経過前に解約した場合、解約返還金は払い込んだ保険料の累計額を下回ります。
-
※2 特約を付加するには、年金受取開始日の被保険者の年齢が60歳以上かつ年金受取期間が10年以上など、所定の要件を満たす必要があります。税務の取り扱いについては、2026年6月時点の法令等にもとづいたものであり、将来的に変更されることもあります。変更された場合には、変更後の取り扱いが適用されますのでご注意ください。詳細については、税理士や所轄の税務署等にご確認ください。
まずは現状を知り、行動を始めるきっかけに
「ねんきん定期便」は、皆さんの老後資金を考えるうえで重要な手がかりです。単なる確認で終わらせず、将来への具体的な行動を始めるきっかけとして活用することが大切です。
今回の調査結果は、第一生命保険株式会社の「ほけんの第一歩」にて公開されています。より詳細な情報は、以下の出典URLから確認できます。
記載されている金融商品に関して、第一生命保険株式会社では取り扱いのない商品もあります。ご自身の状況に合った老後資金準備の方法については、専門家への相談や、各商品の詳細な公式情報を確認のうえ検討してください。